- Accueil
- Nos actualités
- Articles
- Le sale and lease back : transformer votre immobilier d'entreprise en liquidités
Le sale and lease back : transformer votre immobilier d'entreprise en liquidités
24-09-2026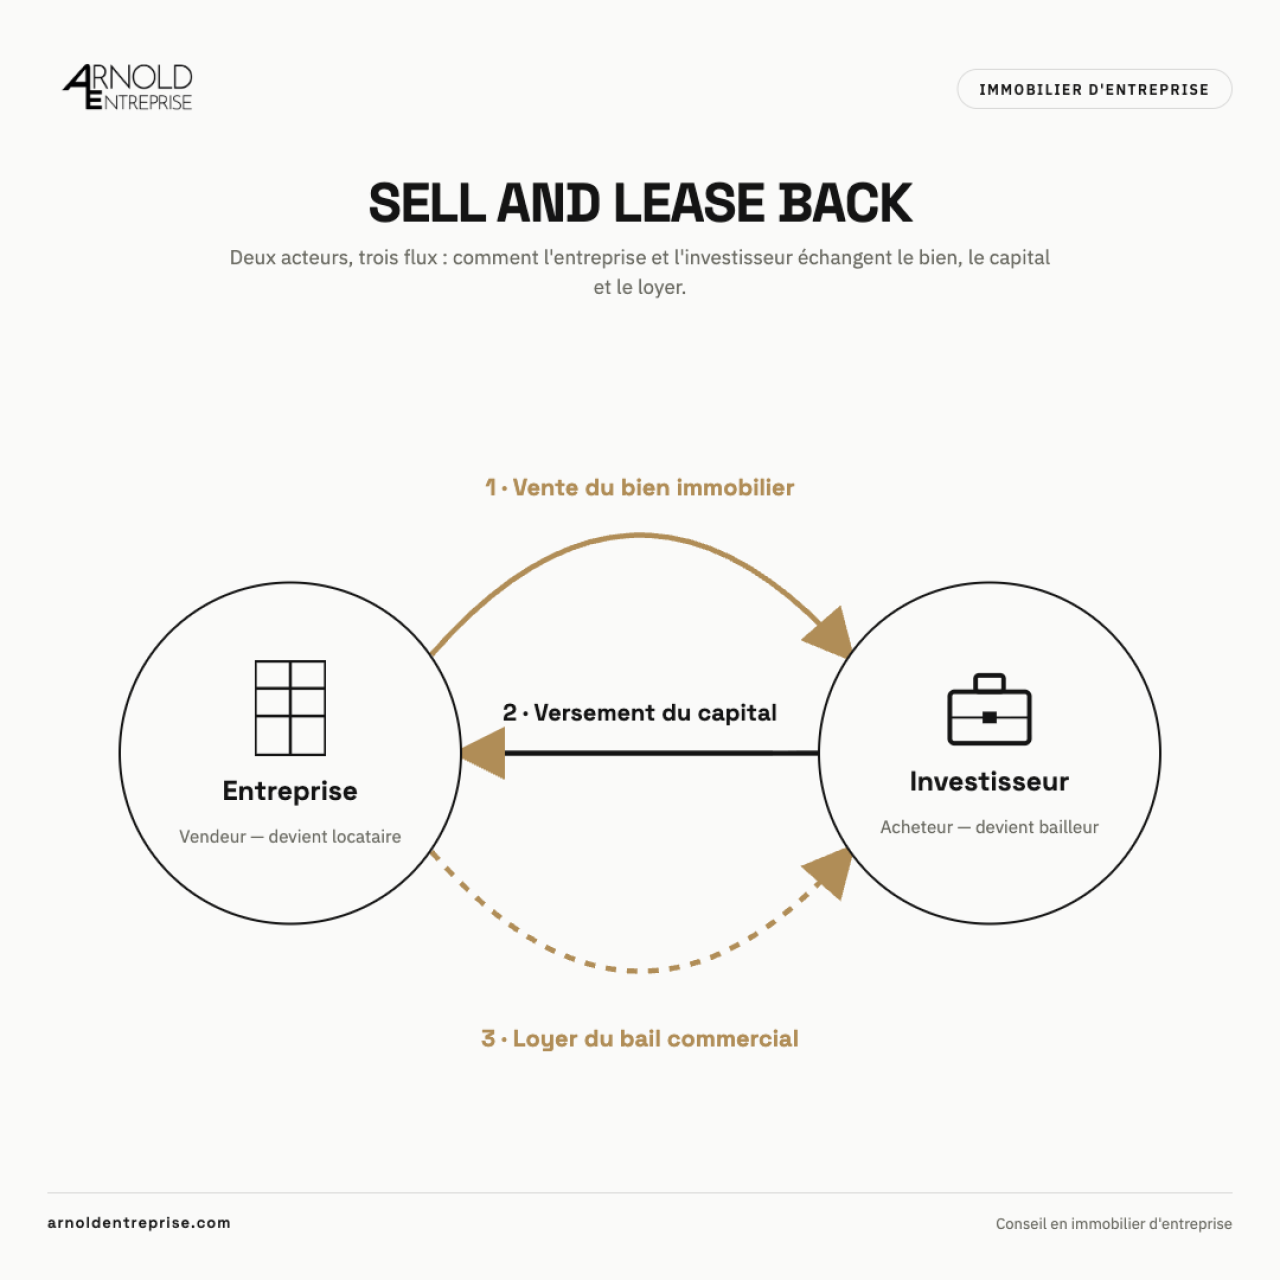
Partager sur :
Pour beaucoup d'entreprises, les murs qu'elles occupent représentent l'un des actifs les plus importants de leur bilan — et pourtant l'un des moins mobilisables au quotidien. Le sale and lease back, offre une réponse à ce paradoxe : il permet de transformer un actif immobilier immobilisé en trésorerie disponible, sans avoir à quitter ses locaux.
Qu'est-ce que le sale and lease back ?
Le sale and lease back est une opération financière en deux temps. Une entreprise propriétaire de ses locaux professionnels (bureaux, entrepôt, local d'activité, site industriel) les vend à un investisseur — un fonds immobilier, une foncière ou une société de crédit-bail — puis en devient immédiatement locataire dans le cadre d'un bail commercial ou d'un crédit-bail de longue durée. L'entreprise continue ainsi d'exploiter le bien exactement comme avant, seule la propriété juridique change de mains.
Ce mécanisme est distinct d'une simple vente : il est conçu dès l'origine pour que le vendeur reste dans les lieux, sans interruption d'activité ni déménagement.
Comment se déroule l'opération ?
L'opération suit généralement trois étapes. L'entreprise cède d'abord son bien immobilier à un investisseur, au prix du marché, après une phase d'évaluation et de négociation classique d'une transaction immobilière. Le produit de cette vente vient ensuite renforcer immédiatement sa trésorerie, sans recours à l'emprunt. Enfin, un bail est signé entre les deux parties — fixant la durée, le montant du loyer et, le cas échéant, les conditions d'un rachat futur — permettant à l'entreprise de poursuivre son activité dans des locaux qu'elle ne possède plus, mais qu'elle continue de maîtriser sur le plan opérationnel.
Pourquoi les entreprises y ont recours
Le principal intérêt du sale and lease back est de libérer des liquidités immédiates sans dette supplémentaire : contrairement à un emprunt hypothécaire, l'opération n'alourdit pas le passif de l'entreprise. Ce capital peut ensuite être réinvesti dans le cœur de métier — développement commercial, outil de production, recrutement, innovation — plutôt que de rester figé dans la pierre.
L'opération présente aussi des effets positifs sur le bilan : en sortant l'actif immobilier et la dette associée, elle améliore souvent des ratios financiers regardés de près par les partenaires bancaires et les investisseurs. Elle permet enfin de transférer à l'investisseur les risques et contraintes liés à la propriété — entretien, valorisation, fiscalité foncière — pour recentrer l'entreprise sur son activité opérationnelle plutôt que sur la gestion patrimoniale.
Les points de vigilance
Cette flexibilité a une contrepartie : l'entreprise renonce à la propriété d'un actif qui pouvait continuer à se valoriser, et s'engage sur un loyer récurrent, une charge fixe qui pèsera sur son compte de résultat pendant toute la durée du bail. Elle devient également dépendante des conditions fixées par le bailleur — durée, indexation, clauses de renouvellement ou d'option de rachat — qu'il convient de négocier avec la même rigueur que la vente elle-même. Sur longue période, le coût cumulé des loyers peut, dans certains scénarios, dépasser l'avantage de trésorerie initial : la pertinence de l'opération dépend donc largement des hypothèses retenues sur l'horizon de détention et le taux de rendement exigé par l'investisseur.
Quel régime fiscal ?
La vente initiale peut générer une plus-value imposable, et selon la structure retenue, la TVA peut s'appliquer à la transaction. En contrepartie, les loyers versés sont en principe déductibles du résultat imposable en tant que charges d'exploitation. Certains schémas de cession-bail, notamment via un crédit-bail, peuvent ouvrir droit à des dispositifs d'étalement de l'imposition de la plus-value sous certaines conditions. Ces règles évoluent régulièrement au gré des lois de finances : chaque opération mérite d'être structurée avec un expert-comptable et, le cas échéant, un notaire, pour sécuriser son traitement fiscal.
Dans quels cas l'envisager ?
Le sale and lease back trouve particulièrement son sens pour une entreprise qui souhaite financer sa croissance sans s'endetter, alléger son bilan avant une opération de levée de fonds ou de cession, ou simplement arbitrer entre immobilisation patrimoniale et investissement dans son activité. C'est une décision stratégique qui se prépare : elle suppose d'évaluer précisément la valeur du bien, d'anticiper le coût locatif sur la durée, et de bien mesurer l'impact sur la gouvernance et la flexibilité future de l'entreprise.
Chez Arnold Entreprise, nous accompagnons les entreprises dans l'analyse, la structuration et la négociation de leurs opérations de sell and lease back, avec une connaissance fine du marché de l'immobilier d'entreprise.
